东北证券 快手线上营销与电商双擎驱动,长期投资价值凸显
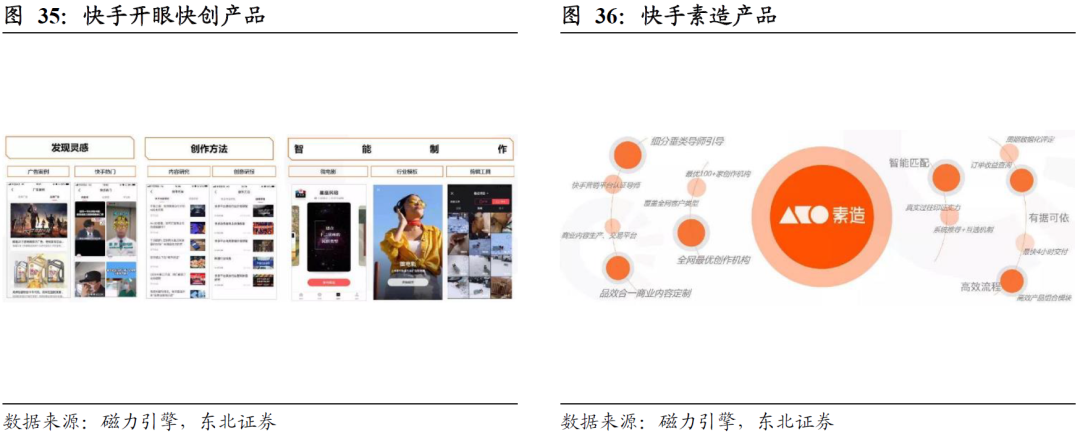
东北证券发布研究报告,对快手(01024.HK)给予了积极评价,认为其在线上营销与快手电商两大业务的强势驱动下,展现出显著的长期投资价值。报告重点分析了快手在线上广告领域的竞争优势及增长潜力。
一、线上营销:流量变现效率提升,广告收入持续高增长
快手作为国内领先的短视频与直播平台,拥有庞大的用户基础和高度活跃的社区生态。2023年,快手平均月活跃用户突破7亿,日活跃用户也保持在4亿左右的高位。基于巨大的流量池,快手持续优化算法推荐与广告投放系统,提升流量变现效率。东北证券指出,快手的线上营销服务收入保持强劲增长,主要得益于:
流量供给增加:通过丰富内容生态和优化创作者激励,平台内广告库存持续扩大;
广告技术升级:AI驱动的精准投放能力增强,eCPM(每千次展示收益)稳步提升;
品牌广告主认可:越来越多的品牌方将快手作为重要营销阵地,品牌广告收入占比提高。
报告预计,随着宏观经济复苏和广告主预算向短视频平台倾斜,快手线上营销收入将维持20%以上的同比增速,成为公司盈利增长的核心引擎之一。
二、快手电商:信任电商模式深化,GMV与货币化率双升
快手电商以“信任电商”为特色,依托强社交属性的老铁经济,构建了高复购率的闭环交易生态。东北证券分析认为,快手电商的核心优势在于:
- 用户粘性高,直播带货转化率领先行业;
- 供应链能力持续建设,品牌商品与白牌商品并重;
- 电商基础设施完善,包括快手小店、支付、物流等环节不断优化。
2023年,快手电商GMV(商品交易总额)突破万亿规模,货币化率(即营收/GMV)仍处于提升通道。报告指出,随着电商广告(即内循环广告)与佣金收入的增长,快手电商对整体营收的贡献日益显著,且利润率高于线上营销业务,有望带动公司整体盈利结构改善。
三、双擎协同:广告与电商相互促进,构建增长飞轮
东北证券强调,快手线上营销与电商并非孤立发展,而是形成了强大的协同效应:
- 电商商家为获取流量,会加大在快手的广告投放(内循环广告);
- 广告收入的增长又反哺平台,用于技术研发和用户补贴,进一步吸引商家和用户;
- 这种“广告+电商”双擎驱动模式,推动了快手商业生态的正向循环,增强了长期竞争壁垒。
四、估值与投资建议:具备长期投资价值
基于对快手线上广告与电商业务的乐观预期,东北证券上调了快手的目标价,并重申“买入”评级。报告认为,当前快手估值仍处于合理区间,考虑到其用户规模、变现效率及盈利改善趋势,长期投资价值显著。风险因素包括行业竞争加剧、监管政策变化及宏观经济波动等。
综上,东北证券指出,快手凭借线上营销与快手电商的双轮驱动,正在从流量平台向商业基础设施蜕变。线上广告作为核心变现手段之一,与电商业务深度融合,将为公司带来持续的增长动力。对于长线投资者而言,快手具备突出的配置价值。
如若转载,请注明出处:http://www.newforgeind.com/product/41.html
更新时间:2026-09-15 10:30:16